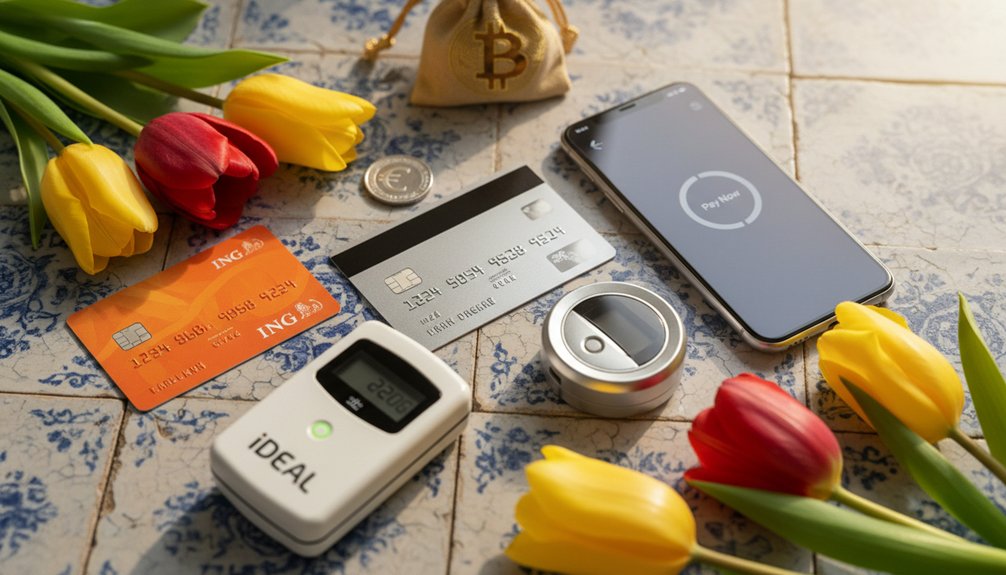
Tu tienda online holandesa debería integrar siete opciones de pago esenciales para impulsar las ventas eficazmente. Empieza con iDEAL, ya que el 70% de los compradores holandeses lo utilizan para sus compras. Incluya las principales tarjetas de crédito y débito para atender a los clientes internacionales. PayPal Para brindar protección al comprador y mejorar la confianza del cliente. Implementar Compre ahora Pague después servicios como Klarna, Riverty e in3 para atraer a clientes que buscan soluciones de pago flexibles.
Para clientes belgas, añadir Bancontact a sus opciones de pago. Incorporar SEPA de débito directo para transacciones fluidas en los mercados europeos. Elija una Pasarela de pago compatible con PCI Como Mollie, Adyen o Stripe. Estas pasarelas de pago admiten la autenticación 3D Secure, que les protege a usted y a sus clientes del fraude, a la vez que garantiza el cumplimiento de los estándares de seguridad.
Asegúrese de evitar las opciones de pago menos populares o poco reconocidas en los Países Bajos, ya que podrían obstaculizar las ventas. Céntrese en ofrecer una experiencia de pago optimizada Utilizando estos siete métodos de pago para optimizar las conversiones y la satisfacción del cliente.
iDEAL: Por qué el 70% de los compradores online holandeses no comprarán sin él
Cuando los consumidores holandeses llegan a la página de pago de una tienda online, priorizan un método de pago: iDEAL. iDEAL se conecta directamente a la cuenta bancaria de un cliente, lo que permite transferencias instantáneas Sin necesidad de tarjetas de crédito. Aproximadamente el 70 % de los compradores holandeses se niegan a completar sus compras si iDEAL no está disponible. Esta preferencia se debe a la sólida infraestructura bancaria de los Países Bajos y a la confianza que se tiene en los pagos bancarios directos.
Los consumidores holandeses prefieren iDEAL porque ofrece confirmación de pago en tiempo real y las seguridad mejorada Mediante autenticación a nivel bancario. Implementar iDEAL es esencial para el éxito del comercio electrónico holandés.
Sin iDEAL, los minoristas en línea corren el riesgo de perder una parte importante de clientes potenciales que lo consideran su principal método de pago.
Tarjetas de crédito y débito para clientes internacionales
Los clientes internacionales utilizan principalmente tarjetas de credito y debito para los muebles compras en líneaPara capturar eficazmente las ventas globales, las empresas deben aceptar principales redes de tarjetas, incluyendo Visa, Mastercard y American Express. Estas tarjetas facilitan las transacciones transfronterizas, lo que las hace esenciales para llegar a clientes fuera de los Países Bajos.
Aceptar Visa, Mastercard y American Express es esencial para las empresas que buscan capturar ventas globales y llegar a clientes internacionales de manera efectiva.
Al considerar la aceptación de tarjetas de crédito y débito, las empresas deben tener en cuenta tarifas de transacciones internacionalesEstas tarifas suelen oscilar entre el 1% y el 3% por transacción, lo que puede afectar significativamente márgenes de beneficioAdemás, las normas de protección de datos del tasas de conversión de divisas puede influir en el importe final recibido cuando los clientes pagan en su moneda local.
Para mitigar estos costos, las empresas deberían asociarse con una procesador de pagos que ofrece tarifas competitivas y estructuras de precios claras.
Aceptar tarjetas de crédito y débito permite a las empresas ampliar su cartera de clientes. Al ofrecer opciones de pago familiares, las empresas pueden atender a los compradores internacionales que confían en estos métodos. En definitiva, implementar la aceptación de tarjetas es una estrategia para las empresas que buscan prosperar en el mercado. mercado global.
PayPal: cuando la conveniencia justifica tarifas más altas
PayPal justifica su tarifas de transacción más altas proporcionando robustez seguridad de la transacción y un amplio reconocimiento global. PayPal cobra entre un 2.5 % y un 3.4 % por transacción, además de comisiones fijas. Este precio refleja la completa protección del comprador, medidas de prevención del fraudey el procesamiento de pagos instantáneo que ofrece PayPal.
Al usar PayPal, sus clientes no necesitan compartir los datos de su tarjeta de crédito con su tienda, lo que reduce su responsabilidad en caso de fraude. PayPal también tiene una sistema de resolución de disputas que gestiona eficientemente los contracargos, brindando tranquilidad tanto a los comerciantes como a los clientes.
Alternativas como Mollie y Adyen pueden ofrecer tarifas más bajas, pero a menudo carecen de las de PayPal. confianza establecida Entre consumidores de todo el mundo. Para las tiendas holandesas que buscan atraer clientes internacionales, la comodidad y el reconocimiento de marca de PayPal pueden compensar los costos.
Al aceptar PayPal, puede atraer a más compradores que prefieren opciones de pago familiares, lo que puede generar aumento de las tasas de conversión A pesar de las tarifas de transacción más altas.
Klarna, Riverty e in3: Incorporación de opciones de "Comprar ahora y pagar después"
Servicios de Compre ahora, pague después (BNPL) como Klarna, Rivertyy los in3 Han cambiado la forma en que los consumidores holandeses compran en línea. Estos servicios permiten a los compradores dividir sus compras en plazos más manejables.
Klarna ofrece condiciones de pago flexibles y un proceso de aprobación rápido. Esta combinación aumenta las tasas de conversión, especialmente entre los compradores más jóvenes que prefieren distribuir los costos.
Riverty proporciona tarifas de transacción competitivas Incluye una sólida protección contra fraudes en su plataforma. Riverty también se integra eficazmente con la mayoría de los sistemas de comercio electrónico.
In3 Permite a los clientes holandeses pagar en tres cuotas iguales sin intereses. Este modelo reduce el riesgo de devoluciones de cargos, ya que los proveedores de BNPL asumen el... riesgo de pago.
Estas opciones de BNPL suelen cobrar entre un 2% y un 5% por transacción. Sin embargo, pueden aumentar su... valores promedio de pedidos por 30-50%.
Para maximizar sus ingresos, evalúe qué proveedor se adapta mejor a su público objetivo y se alinea con los precios de su producto.
Bancontact y SEPA para clientes de Bélgica y Europa
Si su empresa vende productos o servicios a clientes en Bélgica y en toda Europa, debe proporcionar métodos de pago que se alineen con sus preferencias. Bancontact sirve como sistema de pago primario En Bélgica, la mayoría de los consumidores confían en Bancontact. Ofrecer Bancontact le permite atender a los clientes locales que prefieren usar su cuentas bancarias sobre tarjetas de crédito para transacciones en línea.
Adicionalmente, implementando SEPA de débito directo le permite recopilar pagos recurrentes directamente desde cuentas bancarias en toda la Unión Europea. Este método de pago es esencial para las empresas que dependen de... modelos de suscripción o quieren simplificar el proceso de pago para sus clientes.
Al integrar Bancontact y la domiciliación bancaria SEPA, podrá acceder a un amplio mercado de clientes potenciales que prefieren estas opciones de pago. Solo en Bélgica, millones de consumidores prefieren los pagos bancarios, y esta tendencia se mantiene en varios países europeos.
Por lo tanto, proporcionar estos métodos de pago no solo aumenta así como la satisfacción de nuestros clientes. pero también mejora el alcance de su negocio y potencial de ingresos. Además, tenga en cuenta la Requisitos de registro de IVA para garantizar el cumplimiento de las leyes fiscales locales a medida que amplía sus opciones de pago.
Tenga en cuenta que, si bien Bancontact está ampliamente aceptado en Bélgica, podría no ser tan efectivo para clientes ubicados fuera del país. De igual manera, la domiciliación bancaria SEPA puede facilitar los pagos en toda la UE, pero requiere que los clientes los autoricen por adelantado.
Comprender estas restricciones le ayudará a diseñar un estrategia de pago que satisfaga las necesidades de su negocio y al mismo tiempo las preferencias de los clientes.
Beneficios del procesamiento de pagos de Bancontact
Los compradores belgas eligen constantemente Bancontact para su transacciones en líneaLos minoristas online holandeses que quieran entrar en el mercado belga deberían adoptar Bancontact como método de pago.
Bancontact ofrece servicios instantáneos confirmación de pagoEsta función minimiza los retrasos en las transacciones y mejora la gestión del flujo de caja. Además, Bancontact reduce significativamente tasas de devolución de cargo, ya que los clientes autentican los pagos a través de sus aplicaciones bancarias, lo que agrega una capa de seguridad.
La integración de Bancontact es sencilla con la mayoría proveedores de servicios de pagoLos minoristas pueden implementar esta opción de pago con una experiencia técnica mínima. proceso de pago Se vuelve más rápido porque los clientes belgas se conectan directamente a sus cuentas bancarias. Evitan introducir manualmente los datos de su tarjeta, lo que agiliza las transacciones y mejora la experiencia del usuario.
Además, Bancontact ofrece tarifas de transacción competitivas En comparación con el procesamiento tradicional de tarjetas de crédito, los minoristas pueden maximizar sus márgenes de beneficio y, al mismo tiempo, atender eficazmente al mercado belga.
Características de la domiciliación bancaria SEPA
Al ampliar sus opciones de pago con la domiciliación bancaria SEPA, su empresa podrá llegar a millones de clientes en 36 países europeos. Este método retira fondos directamente de la cuenta bancaria de su cliente tras su autorización, lo que facilita enormemente la gestión de pagos recurrentes.
| Elemento | Mareas Ideales para Lecciones | Impacto en el negocio |
|---|---|---|
| Alcance geográfico | La SEPA funciona en 36 países europeos | Esto amplía significativamente su base de clientes. |
| Tiempo de Procesamiento | La liquidación demora entre 2 y 5 días hábiles. | Esto proporciona una gestión predecible del flujo de caja. |
| Estructura de costo | Las tarifas de transacción son más bajas que las de los pagos con tarjeta. | Esto ayuda a reducir sus gastos operativos. |
| Autorización | Se requiere un mandato único del cliente | Esto simplifica el proceso de compras repetidas. |
| Período de devolución de cargo | Los pagos autorizados tienen un período de devolución de cargo de 8 semanas. | Esto minimiza el riesgo de disputas. |
Comprender las ventajas del Débito Directo SEPA ayuda a su empresa a atender a los clientes europeos de forma más eficaz. Sin embargo, tenga en cuenta sus limitaciones. Los tiempos de procesamiento son más largos en comparación con los métodos de pago instantáneos, y el sistema SEPA solo está disponible en Europa.
Cobertura de transacciones transfronterizas
A medida que su tienda en línea holandesa crece en nuevos mercados europeos, necesita métodos de pago confiables que facilitan transacciones transfronterizasPara clientes belgas, utilice Bancontact, lo que permite realizar pagos directos.
Para una cobertura más amplia, implementar SEPA de débito directo, que presta servicios a 36 países europeos. Estas soluciones de pago abordan directamente las barreras que pueden limitar las ventas internacionales.
Las comisiones por transacciones internacionales varían según el proveedor de pagos. Analice cuidadosamente las estructuras de comisiones. Algunos procesadores de pagos cobran tarifas fijas, mientras que otros cobran un porcentaje por cada transacción. Generalmente, la domiciliación bancaria SEPA ofrece comisiones más bajas que las transacciones con tarjeta de crédito para pagos europeos.
Considera cómo tasas de conversión de divisas afectar sus márgenes de ganancia al aceptar pagos en varias monedas. Opte por proveedores de pago que ofrezcan tipos de cambio transparentes Sin cargos ocultos.
Al elegir pasarelas que le permitan aceptar euros en toda Europa, simplificará las transacciones, reducirá los costos de conversión y fomentará la confianza con sus clientes internacionales.
Planea tu estrategia de pago evaluando estas opciones y sus implicaciones para las operaciones de su negocio.
Mollie vs. Adyen vs. Stripe: Cómo elegir tu pasarela de pago
¿Qué pasarela de pago se adapta mejor a tu tienda online holandesa? Comparemos tres opciones principales: Mollie, Adyeny los Stripe.
Mollie apoya métodos de pago locales como iDEAL y Bancontact, lo que la convierte en una opción sólida para los comerciantes holandeses. Mollie ofrece precios transparentes y permite una configuración rápida, lo cual es esencial para las pequeñas y medianas empresas que desean comenzar a aceptar pagos sin demoras.
Adyen ofrece capacidades de nivel empresarial y detección avanzada de fraude. Adyen es ideal para grandes empresas que requieren alcance global y amplias opciones de pago. Sin embargo, su compleja integración puede no ser la mejor opción para comercios más pequeños que necesitan soluciones sencillas.
Ofertas de Stripe tarifas competitivas Al 1.4% más 0.25 € por transacción con tarjeta europea. Stripe incluye excelentes herramientas para desarrolladores y una completa documentación de API, lo que lo convierte en una opción ideal para empresas que priorizan la escalabilidad y la personalización.
Las tres pasarelas de pago priorizan la seguridad a través de Cumplimiento de PCI DSS y cifrado.
Su decisión debe reflejar el tamaño y las necesidades de su negocio: Mollie es ideal para tiendas pequeñas y medianas; Adyen está diseñado para empresas de gran volumen; y Stripe equilibra la escalabilidad con funciones fáciles de usar.
Cumplimiento de PCI y 3D Secure: Requisitos de seguridad que no puede ignorar
Al aceptar pagos en línea, debe cumplir con dos estándares de seguridad críticos: Cumplimiento de PCI DSS y las Autenticación segura 3DEstas normas protegen a su empresa y a sus clientes de posibles fraudes.
El cumplimiento de PCI DSS requiere que usted manipule, procese y almacene datos del titular de la tarjeta de forma segura. Por ejemplo, debes cifrar transaccionesMantenga redes seguras y monitoree regularmente sus sistemas para detectar vulnerabilidades. La mayoría de las pasarelas de pago agilizan este proceso gestionando el cumplimiento de PCI en sus... servidores seguros, reduciendo significativamente su carga de trabajo.
El cumplimiento de PCI DSS exige el manejo seguro de los datos del titular de la tarjeta a través del cifrado, la seguridad de la red y el monitoreo continuo del sistema para protegerse contra vulnerabilidades.
La autenticación 3D Secure añade una capa esencial de protección durante el proceso de pago. Por ejemplo, los clientes holandeses suelen verificar sus compras mediante una aplicación bancaria o un código SMS. Al implementar 3D Secure correctamente, puede transferir la responsabilidad por transacciones fraudulentas de su empresa al emisor de la tarjeta, minimizando así el riesgo.
Tanto el cumplimiento de PCI DSS como 3D Secure son innegociables. Los estándares PCI garantizan que su negocio se mantenga legalmente compatible, mientras que 3D Secure ayuda evitar devoluciones de cargo y fomenta la la confianza de los clientes. en tu tienda online.
Omitir estas medidas de seguridad puede exponer su negocio a sanciones legales y pérdidas financieras.