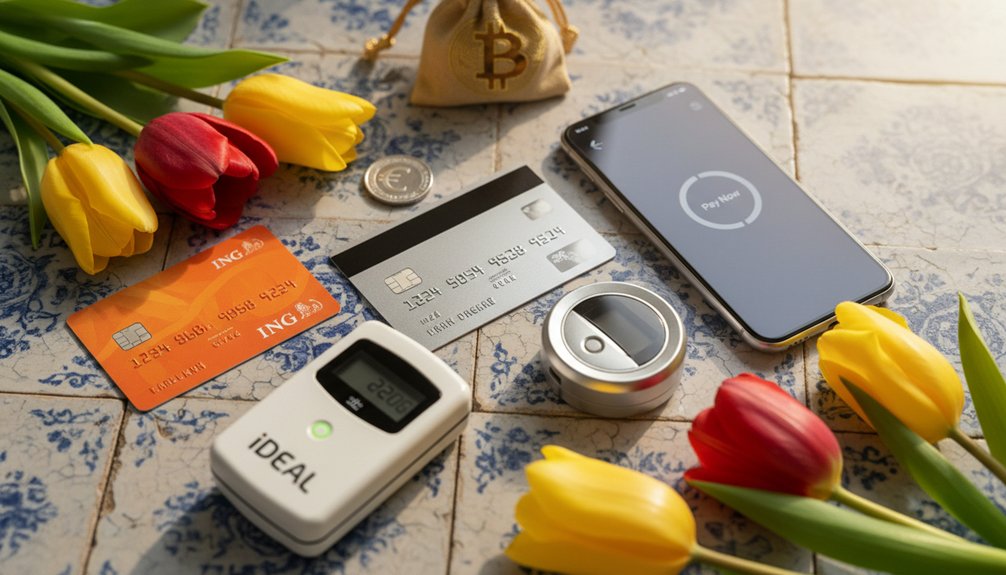
Din hollandske onlinebutik bør integrere syv vigtige betalingsmuligheder for effektivt at øge salget. Start med iDEAL, da 70 % af hollandske kunder bruger det til deres køb. Inkluder større kredit- og betalingskort for at imødekomme internationale kunder. PayPal at yde køberbeskyttelse og øge kundernes tillid. Implementer Køb nu Betal senere tjenester som Klarna, Riverty og in3 for at tiltrække kunder, der leder efter fleksible betalingsløsninger.
For belgiske kunder, tilføj Bancontact til dine betalingsmuligheder. Integrer SEPA direkte debitering for problemfri transaktioner på tværs af europæiske markeder. Vælg en PCI-kompatibel betalingsgateway såsom Mollie, Adyen eller Stripe. Disse gateways understøtter 3D Secure-godkendelse, som beskytter dig og dine kunder mod svindel, samtidig med at overholdelse af sikkerhedsstandarder sikres.
Sørg for at undgå betalingsmuligheder, der er mindre populære eller ikke bredt anerkendte i Holland, da disse kan hæmme salget. Fokuser på at tilbyde en strømlinet betalingsoplevelse Brug disse syv betalingsmetoder til at optimere konverteringer og kundetilfredshed.
iDEAL: Hvorfor 70% af hollandske onlineshoppere ikke køber uden det
Når hollandske forbrugere når frem til kasseside i en onlinebutik prioriterer de én betalingsmetode: iDEALiDEAL forbinder sig direkte til en kundes bankkonto, hvilket muliggør øjeblikkelige overførsler uden behov for kreditkort. Cirka 70 % af hollandske kunder nægter at gennemføre køb, hvis iDEAL ikke er tilgængelig. Denne præference stammer fra Hollands robuste bankinfrastruktur og den kulturelle tillid til direkte bankbetalinger.
Hollandske forbrugere foretrækker iDEAL, fordi det tilbyder Betalingsbekræftelse i realtid og forbedret sikkerhed gennem godkendelse på bankniveau. Implementering af iDEAL er afgørende for succes i hollandsk e-handel.
Uden iDEAL risikerer onlineforhandlere at miste en betydelig del af potentielle kunder, der betragter det som deres primære betalingsmetode.
Kredit- og betalingskort til internationale kunder
Internationale kunder bruger primært kredit- og betalingskort forum online købFor effektivt at fange det globale salg skal virksomheder acceptere store kortnetværk, herunder Visa, Mastercard og American Express. Disse kort muliggør problemfri transaktioner på tværs af grænser, hvilket gør dem uundværlige for at nå ud til kunder uden for Holland.
Det er vigtigt for virksomheder, der ønsker at opnå globalt salg og effektivt nå ud til internationale kunder, at acceptere Visa, Mastercard og American Express.
Når virksomheder overvejer at acceptere kredit- og debetkort, skal de tage højde for: internationale transaktionsgebyrerDisse gebyrer ligger typisk mellem 1 % og 3 % pr. transaktion, hvilket kan påvirke fortjenstmargener. Derudover valutaomregningskurser kan påvirke det endelige beløb, der modtages, når kunder betaler i deres lokale valuta.
For at mindske disse omkostninger bør virksomheder samarbejde med en betalingsprocessor der tilbyder konkurrencedygtige priser og klare prisstrukturer.
Accept af kredit- og betalingskort giver virksomheder mulighed for at udvide deres kundebase. Ved at tilbyde velkendte betalingsmuligheder kan virksomheder imødekomme internationale kunder, der stoler på disse metoder. I sidste ende er implementering af kortaccept et strategisk skridt for virksomheder, der sigter mod at trives i globale marked.
PayPal: Når bekvemmelighed retfærdiggør de højere gebyrer
PayPal retfærdiggør sin højere transaktionsgebyrer ved at tilbyde robuste transaktionssikkerhed og udbredt global anerkendelse. PayPal opkræver mellem 2.5 % og 3.4 % pr. transaktion, udover faste gebyrer. Denne prisfastsættelse afspejler den omfattende køberbeskyttelse, foranstaltninger til forebyggelse af svigog den øjeblikkelige betalingsbehandling, som PayPal tilbyder.
Ved at bruge PayPal behøver dine kunder ikke at dele kreditkortoplysninger med din butik, hvilket reducerer dit ansvar i tilfælde af svindel. PayPal har også en tvistbilæggelsessystem der effektivt håndterer tilbagebetalinger, hvilket giver både forhandlere og kunder ro i sindet.
Alternativer som Mollie og Adyen tilbyder muligvis lavere gebyrer, men de mangler ofte PayPals. etableret tillid blandt forbrugere verden over. For hollandske butikker, der sigter mod at tiltrække internationale kunder, kan PayPals bekvemmelighed og brandgenkendelse opveje omkostningerne.
Ved at acceptere PayPal kan du tiltrække flere købere, der foretrækker velkendte betalingsmuligheder, hvilket kan føre til øgede konverteringsrater på trods af de højere transaktionsgebyrer.
Klarna, Riverty og in3: Tilføjelse af Køb nu, betal senere-muligheder
Køb nu, betal senere (BNPL)-tjenester som f.eks. Klarna, Rivertyog in3 har ændret den måde, hollandske forbrugere handler online. Disse tjenester giver kunderne mulighed for at opdele deres køb i overkommelige rater.
Klarna tilfører derimod fleksible betalingsbetingelser og en hurtig godkendelsesproces. Denne kombination øger konverteringsraterne, især blandt yngre kunder, der foretrækker at sprede omkostningerne.
Riverty giver konkurrencedygtige transaktionsrater og inkluderer robust svindelbeskyttelse i sin platform. Riverty integrerer også effektivt med de fleste e-handelssystemer.
In3 giver hollandske kunder mulighed for at betale i tre lige store, rentefrie rater. Denne model reducerer risikoen for tilbageførsler, fordi BNPL-udbyderne påtager sig betalingsrisiko.
Disse BNPL-muligheder opkræver typisk mellem 2-5% pr. transaktion. De kan dog øge din gennemsnitlige ordreværdier med 30-50%.
For at maksimere din omsætning, skal du vurdere, hvilken udbyder der bedst passer til din målgruppe og afstemmer din produktprissætning.
Bancontact og SEPA for kunder i hele Belgien og Europa
Hvis din virksomhed sælger produkter eller tjenester til kunder i Belgien og i hele Europa, skal du oplyse betalingsmetoder der stemmer overens med deres præferencer. Bancontact tjener som primært betalingssystem i Belgien, som et flertal af forbrugere har tillid til. Ved at tilbyde Bancontact kan du imødekomme lokale kunder, der foretrækker at bruge deres bankkonti over kreditkort til onlinetransaktioner.
Derudover implementering SEPA direkte debitering gør det muligt for dig at indsamle tilbagevendende betalinger direkte fra bankkonti i hele Den Europæiske Union. Denne betalingsmetode er afgørende for virksomheder, der er afhængige af abonnementsmodeller eller ønsker at forenkle betalingsprocessen for deres kunder.
Ved at integrere både Bancontact og SEPA Direct Debit kan du få adgang til et stort marked af potentielle kunder, der foretrækker disse betalingsmuligheder. Alene i Belgien foretrækker millioner af forbrugere bankbaserede betalinger, og denne tendens er ensartet i flere europæiske lande.
Derfor øger udbuddet af disse betalingsmetoder ikke blot kundetilfredshed men øger også din virksomheds rækkevidde og indtægtspotentialeVær desuden opmærksom på Krav til momsregistrering for at sikre overholdelse af lokale skattelove, når du udvider dine betalingsmuligheder.
Husk, at selvom Bancontact er bredt accepteret i Belgien, er det muligvis ikke lige så effektivt for kunder uden for landet. Tilsvarende kan SEPA Direct Debit muliggøre betalinger i hele EU, men det kræver, at kunderne godkender betalinger på forhånd.
At forstå disse begrænsninger vil hjælpe dig med at designe en betalingsstrategi der opfylder dine forretningsbehov og samtidig tilfredsstiller kundernes præferencer.
Fordele ved Bancontact-betalingsbehandling
Belgiske kunder vælger konsekvent Bancontact for deres online-transaktionerHollandske onlineforhandlere, der sigter mod at udnytte det belgiske marked, bør anvende Bancontact som betalingsmetode.
Bancontact tilbyder øjeblikkelig betalingsbekræftelseDenne funktion minimerer transaktionsforsinkelser og forbedrer likviditetsstyringen. Derudover reducerer Bancontact betydeligt tilbagebetalingsrater, da kunderne godkender betalinger via deres bankapps, hvilket tilføjer et ekstra sikkerhedslag.
Integration af Bancontact er ligetil med de fleste udbydere af betalingstjenesterDetailhandlere kan implementere denne betalingsmulighed med minimal teknisk ekspertise. kassen proces bliver hurtigere, fordi belgiske kunder opretter forbindelse direkte til deres bankkonti. De undgår at indtaste kortoplysninger manuelt, hvilket strømliner transaktioner og forbedrer brugeroplevelsen.
Derudover tilbyder Bancontact konkurrencedygtige transaktionsgebyrer sammenlignet med traditionel kreditkortbehandling. Detailhandlere kan maksimere deres profitmarginer, samtidig med at de effektivt betjener det belgiske marked.
SEPA Betalingsservice Funktioner
Ved at udvide dine betalingsmuligheder til at omfatte SEPA Direct Debit kan din virksomhed nå ud til millioner af kunder i 36 europæiske lande. Denne metode hæver penge direkte fra din kundes bankkonto, efter de har givet tilladelse, hvilket gør det meget nemmere at administrere tilbagevendende betalinger.
| Feature | Beskrivelse | Virksomhedseffekt |
|---|---|---|
| Geografisk rækkevidde | SEPA fungerer i 36 europæiske lande | Dette udvider din kundebase betydeligt. |
| Behandlingstid | Afregning tager 2-5 hverdage | Dette giver en forudsigelig styring af pengestrømmen. |
| Omkostningsstruktur | Transaktionsgebyrer er lavere end kortbetalinger | Dette er med til at reducere dine driftsudgifter. |
| Tilladelse | En engangsfuldmagt fra kunden er påkrævet | Dette forenkler processen for gentagne køb. |
| Tilbageførselsperiode | Godkendte betalinger har en tilbagebetalingsperiode på 8 uger | Dette minimerer risikoen for tvister. |
Forståelse af fordelene ved SEPA Direct Debit hjælper din virksomhed med at betjene europæiske kunder mere effektivt. Vær dog opmærksom på dens begrænsninger. Behandlingstider er længere sammenlignet med øjeblikkelige betalingsmetoder, og SEPA er kun tilgængelig i Europa.
Dækning af grænseoverskridende transaktioner
Efterhånden som din hollandske onlinebutik vokser ind på nye europæiske markeder, har du brug for pålidelige betalingsmetoder der letter grænseoverskridende transaktionerFor belgiske kunder, brug Bancontact, hvilket muliggør enkle betalinger.
For bredere dækning, implementer SEPA direkte debitering, som betjener 36 europæiske lande. Disse betalingsløsninger adresserer direkte barrierer, der kan begrænse internationalt salg.
Internationale transaktionsgebyrer varierer mellem betalingsudbydere. Analyser gebyrstrukturerne omhyggeligt. Nogle betalingsudbydere opkræver faste satser, mens andre tager en procentdel af hver transaktion. Generelt tilbyder SEPA Direct Debit lavere gebyrer sammenlignet med kreditkorttransaktioner for europæiske betalinger.
Overvej hvordan valutaomregningskurser påvirke dine profitmarginer, når du accepterer betalinger i forskellige valutaer. Vælg betalingsudbydere, der tilbyder gennemsigtige valutakurser uden skjulte gebyrer.
Ved at vælge gateways, der giver dig mulighed for at acceptere euro i hele Europa, forenkler du transaktioner, sænker konverteringsomkostningerne og fremmer tilliden hos dine internationale kunder.
Planlæg din betalingsstrategi ved at evaluere disse muligheder og deres konsekvenser for din virksomheds drift.
Mollie vs. Adyen vs. Stripe: Valg af din betalingsgateway
Hvilken betalingsgateway passer bedst til din hollandske onlinebutik? Lad os sammenligne tre førende muligheder: Mollie, Adyenog Stribe.
Mollie støtter lokale betalingsmetoder som iDEAL og Bancontact, hvilket gør det til et stærkt valg for hollandske handlende. Mollie tilbyder gennemsigtig prissætning og muliggør hurtig opsætning, hvilket er afgørende for små og mellemstore virksomheder, der ønsker at begynde at acceptere betalinger uden forsinkelser.
Adyen leverer funktioner på virksomhedsniveau og avanceret svindeldetektion. Adyen er egnet til større virksomheder, der kræver global rækkevidde og omfattende betalingsmuligheder. Dens komplekse integration er dog muligvis ikke den bedste løsning for mindre butikker, der har brug for enkle løsninger.
Stripe-tilbud konkurrencedygtige gebyrer med 1.4 % plus 0.25 € pr. europæisk korttransaktion. Stripe inkluderer fremragende udviklerværktøjer og omfattende API-dokumentation, hvilket gør det til et solidt valg for virksomheder med fokus på skalerbarhed og tilpasning.
Alle tre betalingsgateways prioriterer sikkerhed gennem PCI DSS overensstemmelse og kryptering.
Din beslutning bør afspejle din virksomheds størrelse og behov: Mollie er ideel til små og mellemstore butikker; Adyen er skræddersyet til virksomheder med stor volumen; og Stripe balancerer skalerbarhed med brugervenlige funktioner.
PCI-overholdelse og 3D Secure: Sikkerhedskrav, du ikke kan springe over
Når du accepterer onlinebetalinger, skal du overholde to vigtige sikkerhedsstandarder: PCI DSS overensstemmelse og 3D Sikker godkendelseDisse standarder beskytter din virksomhed og dine kunder mod potentiel svindel.
PCI DSS-overholdelse kræver, at du håndterer, behandler og opbevarer kortholderdata sikkertFor eksempel skal du krypter transaktioner, vedligehold sikre netværk og overvåg regelmæssigt dine systemer for sårbarheder. De fleste betalingsgateways strømliner denne proces ved at administrere PCI-compliance på deres sikre servere, hvilket reducerer din arbejdsbyrde betydeligt.
PCI DSS-overholdelse kræver sikker håndtering af kortholderdata gennem kryptering, netværkssikkerhed og kontinuerlig systemovervågning for at beskytte mod sårbarheder.
3D Secure-godkendelse tilføjer et vigtigt lag af beskyttelse under betalingsprocessen. For eksempel verificerer hollandske kunder ofte deres køb ved hjælp af en bankapp eller en sms-kode. Ved at implementere 3D Secure korrekt kan du flytte ansvaret for svigagtige transaktioner fra din virksomhed til kortudstederen og minimere din risiko.
Hverken PCI DSS-overholdelse eller 3D Secure er til forhandling. PCI-standarder sikrer, at din virksomhed forbliver lovlig, mens 3D Secure hjælper forhindre tilbageførsler og plejer kundetillid i din netbutik.
Hvis du springer disse sikkerhedsforanstaltninger over, kan din virksomhed blive udsat for juridiske sanktioner og økonomiske tab.