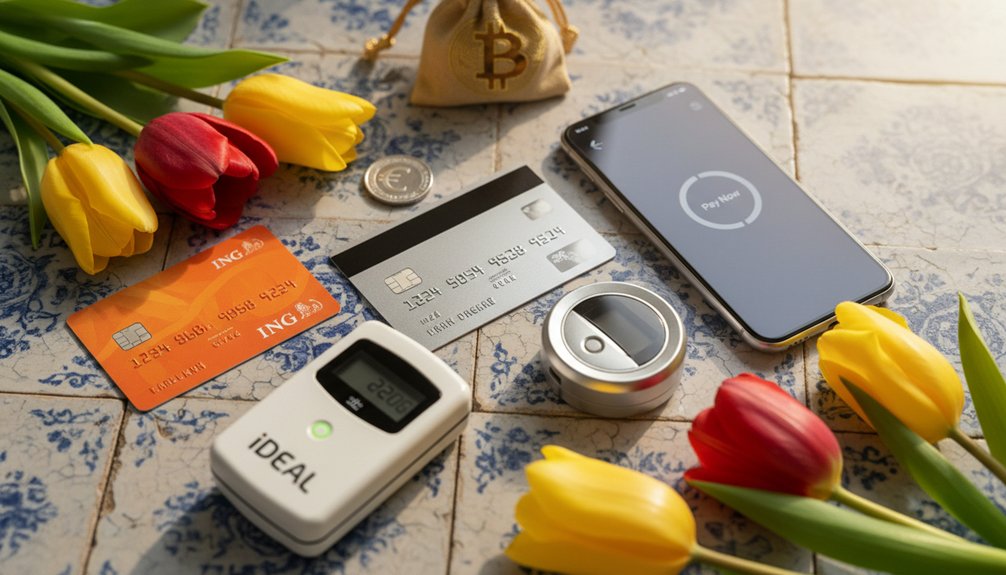
Uw Nederlandse webshop moet zeven essentiële betaalopties integreren om de verkoop effectief te stimuleren. Begin met... iDEAL, aangezien 70% van de Nederlandse shoppers er gebruik van maakt voor hun aankopen. Neem de belangrijkste creditcards en betaalpassen op om internationale klanten tegemoet te komen. Voeg toe PayPal Om kopersbescherming te bieden en het klantvertrouwen te vergroten. Implementeren Koop nu, betaal later Diensten zoals Klarna, Riverty en in3 proberen klanten aan te trekken die op zoek zijn naar flexibele betaaloplossingen.
Voor Belgische klanten, voeg dit toe. Bancontact naar uw betalingsopties. Integreer SEPA Direct Debit voor probleemloze transacties op de Europese markten. Kies een PCI-compatibele betaalgateway zoals Mollie, Adyen of Stripe. Deze betaalgateways ondersteunen 3D Secure-authenticatie, wat u en uw klanten beschermt tegen fraude en tegelijkertijd zorgt voor naleving van de beveiligingsnormen.
Vermijd betaalmethoden die minder populair of niet algemeen bekend zijn in Nederland, aangezien deze de verkoop kunnen belemmeren. Richt u op het aanbieden van een gestroomlijnde afrekenervaring Door deze zeven betaalmethoden te gebruiken, optimaliseer je de conversie en klanttevredenheid.
iDEAL: Waarom 70% van de Nederlandse online shoppers niet zonder iDEAL koopt
Wanneer Nederlandse consumenten het bereiken afrekenpagina Bij een online winkel geven ze prioriteit aan één betaalmethode: iDEALiDEAL maakt rechtstreeks verbinding met de bankrekening van een klant, waardoor directe overboekingen Zonder creditcard. Ongeveer 70% van de Nederlandse consumenten weigert aankopen te voltooien als iDEAL niet beschikbaar is. Deze voorkeur komt voort uit de sterke bancaire infrastructuur van Nederland en het culturele vertrouwen in directe bankbetalingen.
Nederlandse consumenten geven de voorkeur aan iDEAL omdat het biedt: realtime betalingsbevestiging en verbeterde beveiliging via authenticatie op bankniveau. De implementatie van iDEAL is essentieel voor succes in de Nederlandse e-commerce.
Zonder iDEAL lopen online retailers het risico een aanzienlijk deel van hun potentiële klanten te verliezen, die iDEAL als hun belangrijkste betaalmethode beschouwen.
Creditcards en betaalpassen voor internationale klanten
Internationale klanten maken voornamelijk gebruik van creditcards en betaalpassen voor online aankopenOm de wereldwijde verkoop effectief te stimuleren, moeten bedrijven accepteren... grote kaartnetwerkenwaaronder Visa, Mastercard en American Express. Deze kaarten maken grensoverschrijdende transacties soepel, waardoor ze essentieel zijn om klanten buiten Nederland te bereiken.
Het accepteren van Visa, Mastercard en American Express is essentieel voor bedrijven die wereldwijd willen verkopen en internationale klanten effectief willen bereiken.
Bij het overwegen van de acceptatie van creditcards en betaalpassen moeten bedrijven rekening houden met het volgende: internationale transactiekostenDeze kosten variëren doorgaans van 1% tot 3% per transactie, wat een aanzienlijke impact kan hebben. winstmarges . Bovendien, valuta omrekeningskoersen Dit kan van invloed zijn op het uiteindelijke bedrag dat klanten ontvangen wanneer ze in hun eigen valuta betalen.
Om deze kosten te beperken, zouden bedrijven moeten samenwerken met een betalingsverwerker dat concurrerende tarieven en een transparante prijsstructuur biedt.
Het accepteren van creditcards en betaalpassen stelt bedrijven in staat hun klantenbestand uit te breiden. Door vertrouwde betaalopties aan te bieden, kunnen bedrijven inspelen op internationale klanten die deze methoden vertrouwen. Uiteindelijk is het implementeren van kaartacceptatie een strategische zet voor bedrijven die willen floreren in de internationale markt. wereldmarkt.
PayPal: Wanneer gemak de hogere kosten rechtvaardigt
PayPal rechtvaardigt zijn hogere transactiekosten door robuuste transactie beveiliging en wereldwijde erkenning. PayPal rekent tussen de 2.5% en 3.4% per transactie, naast vaste kosten. Deze prijsstelling weerspiegelt de uitgebreide kopersbescherming, maatregelen ter voorkoming van fraudeen de directe betalingsverwerking die PayPal biedt.
Door PayPal te gebruiken, hoeven uw klanten hun creditcardgegevens niet met uw webwinkel te delen, waardoor uw aansprakelijkheid in geval van fraude afneemt. PayPal biedt bovendien een geschillenbeslechtingssysteem dat terugboekingen efficiënt afhandelt, waardoor zowel verkopers als klanten gemoedsrust hebben.
Alternatieven zoals Mollie en Adyen bieden mogelijk lagere kosten, maar missen vaak de functionaliteit van PayPal. gevestigd vertrouwen onder consumenten wereldwijd. Voor Nederlandse winkels die internationale klanten willen aantrekken, wegen het gemak en de merkbekendheid van PayPal vaak op tegen de kosten.
Door PayPal te accepteren, kunt u meer kopers aantrekken die de voorkeur geven aan vertrouwde betaalmethoden, wat kan leiden tot... verhoogde conversiepercentages ondanks de hogere transactiekosten.
Klarna, Riverty en in3: voegen 'Nu kopen, later betalen'-opties toe
Koop nu, betaal later (BNPL) diensten zoals Klarna, Rivierachtigen in3 hebben de manier waarop Nederlandse consumenten online winkelen veranderd. Deze diensten stellen shoppers in staat hun aankopen in behapbare termijnen te betalen.
Klarna aanbiedingen flexibele betalingsvoorwaarden en een snel goedkeuringsproces. Deze combinatie verhoogt de conversieratio, vooral onder jongere klanten die de kosten liever spreiden.
Rivierachtig biedt concurrerende transactietarieven Het platform biedt robuuste fraudebescherming en integreert bovendien naadloos met de meeste e-commerce systemen.
In3 Hiermee kunnen Nederlandse klanten in drie gelijke, renteloze termijnen betalen. Dit model verkleint het risico op terugboekingen, omdat de BNPL-aanbieders de kosten voor hun rekening nemen. betalingsrisico.
Deze BNPL-opties rekenen doorgaans tussen de 2 en 5% per transactie. Ze kunnen echter uw kosten verhogen. gemiddelde bestelwaarden met 30-50%.
Om uw omzet te maximaliseren, moet u evalueren welke aanbieder het beste aansluit bij uw doelgroep en uw productprijs.
Bancontact en SEPA voor klanten in heel België en Europa.
Als uw bedrijf producten of diensten verkoopt aan klanten in België en de rest van Europa, moet u de volgende informatie verstrekken: Betaalmethoden die aansluiten bij hun voorkeuren. Bancontact fungeert als de primair betalingssysteem In België wordt Bancontact door een meerderheid van de consumenten vertrouwd. Door Bancontact aan te bieden, kunt u inspelen op lokale klanten die de voorkeur geven aan het gebruik van hun eigen internetprovider. bankrekeningen via creditcards voor online transacties.
Daarnaast implementeren SEPA Direct Debit stelt u in staat om te verzamelen terugkerende betalingen rechtstreeks vanaf bankrekeningen in de hele Europese Unie. Deze betaalmethode is essentieel voor bedrijven die afhankelijk zijn van abonnementsmodellen of willen het betalingsproces voor hun klanten vereenvoudigen.
Door Bancontact en SEPA Direct Debit te integreren, kunt u een grote markt van potentiële klanten aanboren die de voorkeur geven aan deze betaalmethoden. Alleen al in België geven miljoenen consumenten de voorkeur aan bankbetalingen, en deze trend is consistent in meerdere Europese landen.
Het aanbieden van deze betaalmethoden verhoogt dus niet alleen de klanttevredenheid maar vergroot ook het bereik van uw bedrijf en omzetpotentieelBovendien moet u zich bewust zijn van de Vereisten voor btw-registratie om ervoor te zorgen dat u voldoet aan de lokale belastingwetgeving naarmate u uw betalingsmogelijkheden uitbreidt.
Houd er rekening mee dat Bancontact weliswaar algemeen geaccepteerd is in België, maar mogelijk minder effectief is voor klanten buiten België. SEPA Direct Debit kan betalingen binnen de EU faciliteren, maar vereist wel dat klanten de betalingen vooraf autoriseren.
Inzicht in deze beperkingen zal u helpen bij het ontwerpen van een betalingsstrategie Dat voldoet aan uw zakelijke behoeften en tegelijkertijd aan de voorkeuren van uw klanten.
Voordelen van Bancontact betalingsverwerking
Belgische consumenten kiezen steevast voor Bancontact voor hun online transactiesNederlandse online retailers die de Belgische markt willen betreden, zouden Bancontact als betaalmethode moeten overwegen.
Bancontact biedt directe betalingsbevestigingDeze functie minimaliseert transactievertragingen en verbetert het cashflowbeheer. Bovendien verlaagt Bancontact de kosten aanzienlijk. terugbetalingspercentagesDoordat klanten betalingen authenticeren via hun bankapps, voegt dit een extra beveiligingslaag toe.
Het integreren van Bancontact is met de meeste systemen eenvoudig. betalingsdienstaanbiedersWinkeliers kunnen deze betaaloptie met minimale technische kennis implementeren. afrekenproces Het proces verloopt sneller omdat Belgische klanten rechtstreeks verbinding maken met hun bankrekening. Ze hoeven hun kaartgegevens niet handmatig in te voeren, waardoor transacties gestroomlijnd worden en de gebruikerservaring verbetert.
Bovendien biedt Bancontact het volgende aan: concurrerende transactiekosten Vergeleken met traditionele creditcardverwerking kunnen retailers hun winstmarges maximaliseren en tegelijkertijd de Belgische markt effectief bedienen.
Kenmerken van SEPA-incasso
Door uw betalingsmogelijkheden uit te breiden met SEPA-incasso, kan uw bedrijf miljoenen klanten in 36 Europese landen bereiken. Met deze methode wordt geld rechtstreeks van de bankrekening van uw klant afgeschreven nadat deze toestemming heeft gegeven, waardoor het beheren van terugkerende betalingen veel eenvoudiger wordt.
| Kenmerk | Beschrijving | Business Impact |
|---|---|---|
| Geografisch bereik | SEPA is actief in 36 Europese landen. | Dit vergroot uw klantenbestand aanzienlijk. |
| Verwerkingstijd | De afhandeling duurt 2-5 werkdagen. | Dit zorgt voor een voorspelbaar beheer van de kasstroom. |
| Kostenstructuur | Transactiekosten zijn lager dan bij kaartbetalingen. | Dit helpt om uw operationele kosten te verlagen. |
| autorisatie | Een eenmalige machtiging van de klant is vereist. | Dit vereenvoudigt het proces voor herhaalaankopen. |
| Terugboekingsperiode | Geautoriseerde betalingen hebben een terugboekingsperiode van 8 weken. | Dit minimaliseert het risico op geschillen. |
Inzicht in de voordelen van SEPA-incasso helpt uw bedrijf Europese klanten effectiever te bedienen. Houd echter rekening met de beperkingen. De verwerkingstijden zijn langer in vergelijking met directe betaalmethoden en SEPA is alleen beschikbaar binnen Europa.
Dekking voor grensoverschrijdende transacties
Naarmate uw Nederlandse webshop uitbreidt naar nieuwe Europese markten, heeft u het volgende nodig: betrouwbare betaalmethoden die vergemakkelijken grensoverschrijdende transactiesVoor Belgische klanten, gebruik Bancontact, wat eenvoudige betalingen mogelijk maakt.
Voor een bredere dekking, implementeer SEPA Direct Debit, dat diensten levert in 36 Europese landen. Deze betaaloplossingen pakken direct de belemmeringen aan die internationale verkoop kunnen beperken.
De kosten voor internationale transacties verschillen per betaalprovider. Analyseer de kostenstructuren zorgvuldig. Sommige betaalverwerkers hanteren een vast tarief, terwijl anderen een percentage van elke transactie in rekening brengen. Over het algemeen zijn de kosten voor SEPA Direct Debit lager dan voor creditcardtransacties bij betalingen binnen Europa.
Overweeg hoe valuta omrekeningskoersen Dit heeft invloed op uw winstmarges wanneer u betalingen in verschillende valuta accepteert. Kies voor betaalproviders die dit aanbieden. transparante wisselkoersen zonder verborgen kosten.
Door te kiezen voor betaalplatformen waarmee u in heel Europa euro's kunt accepteren, vereenvoudigt u transacties, verlaagt u de conversiekosten en bouwt u vertrouwen op bij uw internationale klanten.
Plan je plan betalingsstrategie door deze opties en hun gevolgen voor uw bedrijfsactiviteiten te evalueren.
Mollie vs. Adyen vs. Stripe: Uw betaalprovider kiezen
Welke betaalprovider past het beste bij jouw Nederlandse webshop? Laten we drie toonaangevende opties vergelijken: Mollie, Adyenen Stripe.
Mollie steunt lokale betaalmethoden Net als iDEAL en Bancontact is het een sterke keuze voor Nederlandse ondernemers. Mollie biedt transparante prijzen en maakt een snelle installatie mogelijk, wat essentieel is voor kleine tot middelgrote bedrijven die zonder vertraging betalingen willen accepteren.
Adyen biedt mogelijkheden op bedrijfsniveau en geavanceerde fraudedetectie. Adyen is geschikt voor grotere bedrijven die een wereldwijd bereik en uitgebreide betaalopties nodig hebben. De complexe integratie is echter mogelijk minder geschikt voor kleinere winkels die eenvoudige oplossingen nodig hebben.
Stripe biedt concurrerende tarieven voor 1.4% plus € 0.25 per Europese kaarttransactie. Stripe biedt uitstekende ontwikkelaarstools en uitgebreide API-documentatie, waardoor het een solide keuze is voor bedrijven die zich richten op schaalbaarheid en maatwerk.
Alle drie de betaalproviders geven prioriteit aan beveiliging via PCI DSS-naleving en encryptie.
Je keuze moet aansluiten bij de omvang en behoeften van je bedrijf: Mollie is ideaal voor kleine tot middelgrote winkels; Adyen is afgestemd op grote ondernemingen; en Stripe biedt een goede balans tussen schaalbaarheid en gebruiksvriendelijke functies.
PCI-compliance en 3D Secure: beveiligingsvereisten die u niet kunt negeren.
Wanneer u online betalingen accepteert, moet u zich aan twee cruciale beveiligingsnormen houden: PCI DSS-naleving en 3D Secure-verificatieDeze normen beschermen uw bedrijf en uw klanten tegen mogelijke fraude.
PCI DSS-naleving vereist dat u op de juiste manier omgaat met, verwerkt en opslaat. Kaarthoudergegevens veilig beveiligdU moet bijvoorbeeld transacties versleutelenZorg voor veilige netwerken en controleer uw systemen regelmatig op kwetsbaarheden. De meeste betaalproviders stroomlijnen dit proces door PCI-compliance op hun platform te beheren. beveiligde serverswaardoor uw werkdruk aanzienlijk wordt verlaagd.
PCI DSS-naleving vereist een veilige verwerking van kaartgegevens door middel van encryptie, netwerkbeveiliging en continue systeemmonitoring ter bescherming tegen kwetsbaarheden.
3D Secure-authenticatie voegt een essentiële beveiligingslaag toe tijdens het afrekenproces. Nederlandse klanten verifiëren hun aankopen bijvoorbeeld vaak met een bankapp of een sms-code. Door 3D Secure correct te implementeren, kunt u de aansprakelijkheid voor frauduleuze transacties van uw bedrijf naar de kaartuitgever verschuiven, waardoor uw risico wordt geminimaliseerd.
Zowel PCI DSS-naleving als 3D Secure zijn niet onderhandelbaar. PCI-normen zorgen ervoor dat uw bedrijf aan de eisen blijft voldoen. juridisch conform, terwijl 3D Secure helpt Voorkom terugboekingen en koestert klantvertrouwen in uw online winkel.
Het overslaan van deze beveiligingsmaatregelen kan uw bedrijf blootstellen aan juridische sancties en financiële verliezen.