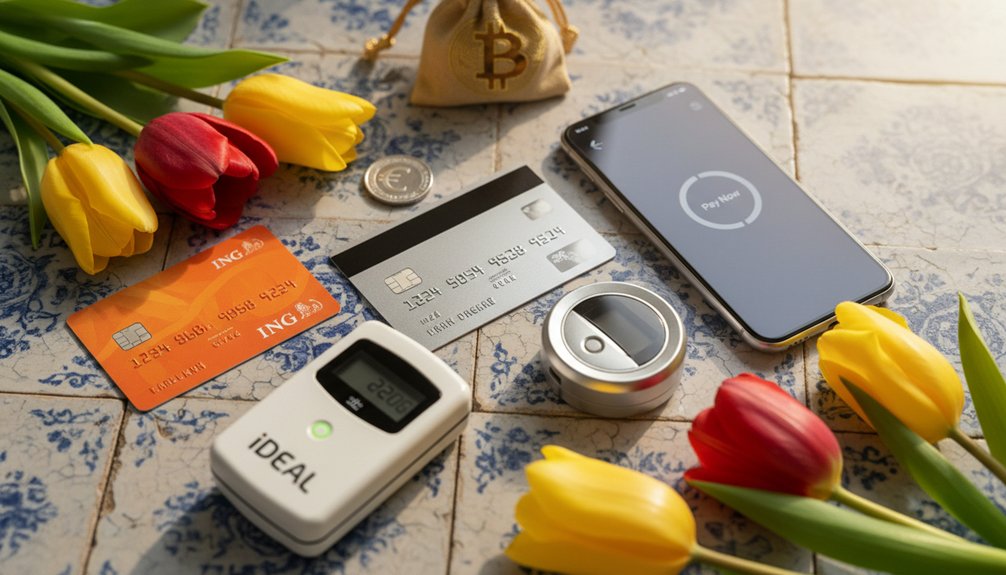
Hollantilaisen verkkokauppasi tulisi integroida seitsemän olennaista maksuvaihtoehtoa myynnin tehokkaaksi lisäämiseksi. Aloita näistä ihanteellinen, sillä 70 % hollantilaisista ostajista on riippuvaisia siitä ostoksissaan. Ota mukaan yleisimmät luotto- ja pankkikortit kansainvälisten asiakkaiden palvelemiseksi. Lisää PayPal tarjotakseen ostajan suojaa ja vahvistaakseen asiakkaiden luottamusta. Toteuta Osta nyt maksa myöhemmin palveluita, kuten Klarna, Riverty ja in3, houkutellakseen joustavia maksuratkaisuja etsiviä asiakkaita.
Belgialaisille asiakkaille, lisää Bancontact maksuvaihtoehtoihisi. Sisällytä SEPA-suoraveloitus saumattomia transaktioita varten Euroopan markkinoilla. Valitse PCI-yhteensopiva maksuyhdyskäytävä kuten Mollie, Adyen tai Stripe. Nämä yhdyskäytävät tukevat 3D Secure -todennusta, joka suojaa sinua ja asiakkaitasi petoksilta ja varmistaa samalla turvallisuusstandardien noudattamisen.
Vältä maksuvaihtoehtoja, jotka ovat vähemmän suosittuja tai joita ei tunneta laajalti Alankomaissa, sillä ne voivat haitata myyntiä. Keskity tarjoamaan virtaviivaistettu kassakokemus käyttämällä näitä seitsemää maksutapaa konversioiden ja asiakastyytyväisyyden optimoimiseksi.
iDEAL: Miksi 70 % hollantilaisista verkkokauppiaista ei osta ilman sitä
Kun hollantilaiset kuluttajat saavuttavat kassasivu verkkokaupassa he priorisoivat yhtä maksutapaa: ihanteellineniDEAL muodostaa suoran yhteyden asiakkaan pankkitiliin, mikä mahdollistaa välittömät siirrot ilman luottokorttia. Noin 70 % hollantilaisista ostajista kieltäytyy suorittamasta ostoksia, jos iDEAL ei ole käytettävissä. Tämä mieltymys johtuu Alankomaiden vahvasta pankki-infrastruktuurista ja kulttuurisesta luottamuksesta suoriin pankkimaksuihin.
Hollantilaiset kuluttajat suosivat iDEALia, koska se tarjoaa reaaliaikainen maksun vahvistus ja parannettu turvallisuus pankkitason todennuksen kautta. iDEALin käyttöönotto on välttämätöntä hollantilaisen verkkokaupan menestykselle.
Ilman iDEALia verkkokauppiaat voivat menettää merkittävän osan potentiaalisista asiakkaista, jotka pitävät sitä ensisijaisena maksutapanaan.
Luotto- ja pankkikortit kansainvälisille asiakkaille
Kansainväliset asiakkaat käyttävät pääasiassa luotto- ja maksukortit varten online-ostotJotta yritykset voisivat tehokkaasti hyödyntää maailmanlaajuista myyntiä, niiden on hyväksyttävä tärkeimmät korttiverkot, mukaan lukien Visa, Mastercard ja American Express. Nämä kortit helpottavat sujuvia rajat ylittäviä maksutapahtumia, mikä tekee niistä välttämättömiä Alankomaiden ulkopuolisten asiakkaiden tavoittamiseksi.
Visa-, Mastercard- ja American Express -korttien hyväksyminen on olennaista yrityksille, jotka haluavat kasvattaa maailmanlaajuista myyntiä ja tavoittaa kansainvälisiä asiakkaita tehokkaasti.
Luotto- ja pankkikorttien hyväksymistä harkitessaan yritysten on otettava huomioon kansainväliset tapahtumamaksutNämä maksut vaihtelevat tyypillisesti 1–3 prosentin välillä tapahtumaa kohden, mikä voi vaikuttaa merkittävästi voittomarginaalit. Lisäksi, valuutan muuntokurssit voivat vaikuttaa lopulliseen summaan, kun asiakkaat maksavat paikallisessa valuutassa.
Näiden kustannusten lieventämiseksi yritysten tulisi tehdä yhteistyötä maksuprosessori joka tarjoaa kilpailukykyiset hinnat ja selkeät hinnoittelurakenteet.
Luotto- ja pankkikorttien hyväksyminen antaa yrityksille mahdollisuuden laajentaa asiakaskuntaansa. Tarjoamalla tuttuja maksuvaihtoehtoja yritykset voivat palvella kansainvälisiä ostajia, jotka luottavat näihin menetelmiin. Korttimaksujen hyväksymisen käyttöönotto on viime kädessä strateginen askel yrityksille, jotka pyrkivät menestymään maailmanmarkkinoilla.
PayPal: Kun kätevyys oikeuttaa korkeammat maksut
PayPal perustelee sitä korkeammat transaktiokulut tarjoamalla vankan transaktioturva ja laajalle levinnyt maailmanlaajuinen tunnustus. PayPal veloittaa 2.5–3.4 %:n maksun tapahtumaa kohden kiinteiden maksujen lisäksi. Tämä hinnoittelu heijastaa kokonaisvaltaista kuluttajansuoja, petostentorjuntatoimenpiteitäja PayPalin tarjoama välitön maksujen käsittely.
Käyttämällä PayPalia asiakkaidesi ei tarvitse jakaa luottokorttitietojasi kauppasi kanssa, mikä vähentää vastuutasi petostapauksissa. PayPalilla on myös riitojenratkaisujärjestelmä joka hallitsee tehokkaasti takaisinperintöjä ja antaa mielenrauhaa sekä kauppiaille että asiakkaille.
Vaihtoehtoja, kuten Mollie ja Adyen, saattavat tarjota alhaisempia maksuja, mutta niiltä usein puuttuu PayPalin tuki. vakiintunut luottamus kuluttajien keskuudessa maailmanlaajuisesti. Hollantilaisille kaupoille, jotka pyrkivät houkuttelemaan kansainvälisiä asiakkaita, PayPalin kätevyys ja brändin tunnettuus voivat olla kustannuksia suuremmat.
Hyväksymällä PayPalin saatat houkutella enemmän ostajia, jotka suosivat tuttuja maksuvaihtoehtoja, mikä voi johtaa korkeammat muuntokurssit korkeammista transaktiokuluista huolimatta.
Klarna, Riverty ja in3: Osta nyt, maksa myöhemmin -vaihtoehtojen lisääminen
Osta nyt, maksa myöhemmin (BNPL) -palvelut, kuten Klarna, Rivertyja in3 ovat muuttaneet hollantilaisten kuluttajien lähestymistapaa verkkokauppaan. Näiden palveluiden avulla ostajat voivat jakaa ostoksensa hallittaviin eriin.
Klarna tarjoukset joustavat maksuehdot ja nopea hyväksymisprosessi. Tämä yhdistelmä lisää konversioasteita erityisesti nuorempien ostajien keskuudessa, jotka haluavat hajauttaa kustannuksia.
Riverty tarjoaa kilpailukykyiset transaktiohinnat ja sisältää alustassaan vankan petostentorjunnan. Riverty integroituu myös tehokkaasti useimpiin verkkokauppajärjestelmiin.
In3 mahdollistaa hollantilaisten asiakkaiden maksamisen kolmessa yhtä suuressa, korottomassa erässä. Tämä malli vähentää takaisinperintöjen riskiä, koska BNPL-palveluntarjoajat olettavat maksuriski.
Nämä BNPL-vaihtoehdot veloittavat tyypillisesti 2–5 % tapahtumakohtaista palkkiota. Ne voivat kuitenkin nostaa keskimääräiset tilausarvot jonka 30-50%.
Tulojesi maksimoimiseksi arvioi, mikä tarjoaja sopii parhaiten kohdeyleisöllesi ja on linjassa tuotteesi hinnoittelun kanssa.
Bancontact ja SEPA asiakkaille kaikkialla Belgiassa ja Euroopassa
Jos yrityksesi myy tuotteita tai palveluita asiakkaille Belgiassa ja kaikkialla Euroopassa, sinun on annettava maksutavat jotka vastaavat heidän mieltymyksiään. Bancontact toimii ensisijainen maksujärjestelmä Belgiassa, johon enemmistö kuluttajista luottaa. Bancontactin tarjoaminen antaa sinulle mahdollisuuden palvella paikallisia asiakkaita, jotka suosivat heidän pankkitilit luottokorttien sijaan verkkomaksuissa.
Lisäksi toteuttaminen SEPA-suoraveloitus mahdollistaa sinun kerätä toistuvat maksut suoraan pankkitileiltä kaikkialla Euroopan unionissa. Tämä maksutapa on olennainen yrityksille, jotka ovat riippuvaisia tilausmallit tai haluavat yksinkertaistaa asiakkaidensa maksuprosessia.
Yhdistämällä sekä Bancontactin että SEPA-suoraveloituksen voit hyödyntää laajan joukon potentiaalisia asiakkaita, jotka suosivat näitä maksuvaihtoehtoja. Pelkästään Belgiassa miljoonat kuluttajat suosivat pankkipohjaisia maksuja, ja tämä trendi on yhdenmukainen useissa Euroopan maissa.
Siksi näiden maksutapojen tarjoaminen ei ainoastaan lisää asiakastyytyväisyys mutta myös parantaa yrityksesi näkyvyyttä ja tulopotentiaaliaLisäksi on oltava tietoinen ALV-rekisteröintivaatimukset varmistaaksesi paikallisten verolakien noudattamisen laajentaessasi maksuvaihtoehtojasi.
Muista, että vaikka Bancontact on laajalti hyväksytty Belgiassa, se ei välttämättä ole yhtä tehokas maan ulkopuolella sijaitseville asiakkaille. Samoin SEPA-suoraveloitus voi helpottaa maksuja kaikkialla EU:ssa, mutta se edellyttää, että asiakkaat valtuuttavat maksut etukäteen.
Näiden rajoitusten ymmärtäminen auttaa sinua suunnittelemaan maksustrategia joka täyttää yrityksesi tarpeet ja samalla tyydyttää asiakkaiden mieltymykset.
Bancontact-maksujen käsittelyn edut
Belgialaiset ostajat valitsevat jatkuvasti Bancontact niiden online-tapahtumatBelgian markkinoille pyrkivien hollantilaisten verkkokauppiaiden tulisi ottaa Bancontact käyttöön maksutapana.
Bancontact tarjoaa välittömän maksuvahvistusTämä ominaisuus minimoi maksutapahtumien viivästykset ja parantaa kassavirran hallintaa. Lisäksi Bancontact alentaa merkittävästi takaisinperintäprosentit, koska asiakkaat todentavat maksunsa pankkisovellustensa kautta, mikä lisää turvallisuutta.
Bancontactin integrointi on helppoa useimpien kanssa maksupalveluntarjoajatJälleenmyyjät voivat ottaa tämän maksuvaihtoehdon käyttöön minimaalisella teknisellä asiantuntemuksella. kassalle nopeutuu, koska belgialaiset asiakkaat muodostavat yhteyden suoraan pankkitileilleen. Heidän ei tarvitse syöttää korttitietoja manuaalisesti, mikä virtaviivaistaa tapahtumia ja parantaa käyttäjäkokemusta.
Lisäksi Bancontact tarjoaa kilpailukykyiset transaktiomaksut verrattuna perinteiseen luottokorttimaksujen käsittelyyn. Jälleenmyyjät voivat maksimoida voittomarginaalinsa ja samalla palvella tehokkaasti Belgian markkinoita.
SEPA-suoraveloituksen ominaisuudet
Laajentamalla maksuvaihtoehtojasi SEPA-suoraveloitukseen voit tavoittaa miljoonia asiakkaita 36 Euroopan maassa. Tämä menetelmä nostaa varat suoraan asiakkaasi pankkitililtä heidän annettuaan valtuutuksen, mikä helpottaa toistuvien maksujen hallintaa huomattavasti.
| Ominaisuus | Tuotetiedot | Yritysten vaikutus |
|---|---|---|
| Maantieteellinen kattavuus | SEPA toimii 36 Euroopan maassa | Tämä laajentaa asiakaskuntaasi merkittävästi. |
| Käsittelyaika | Maksun käsittelyaika 2–5 arkipäivää | Tämä mahdollistaa ennustettavan kassavirran hallinnan. |
| Kustannusrakenne | Transaktiokulut ovat alhaisemmat kuin korttimaksuissa | Tämä auttaa vähentämään toimintakulujasi. |
| Lupa | Asiakkaalta vaaditaan kertaluonteinen valtuutus | Tämä yksinkertaistaa toistuvien ostosten tekemistä. |
| Takaisinveloitusjakso | Hyväksytyillä maksuilla on 8 viikon takaisinperintäaika | Tämä minimoi riitojen riskin. |
SEPA-suoraveloituksen etujen ymmärtäminen auttaa yritystäsi palvelemaan eurooppalaisia asiakkaita tehokkaammin. Muista kuitenkin sen rajoitukset. Käsittelyajat ovat pidempiä kuin pikamaksutavoilla, ja SEPA on saatavilla vain Euroopassa.
Rajat ylittävien tapahtumien kattavuus
Kun hollantilainen verkkokauppasi laajenee uusille Euroopan markkinoille, tarvitset luotettavat maksutavat jotka helpottavat rajat ylittävät liiketoimetBelgialaiset asiakkaat, käytä Bancontact, mikä mahdollistaa suoraviivaiset maksut.
Laajemman kattavuuden saavuttamiseksi ota käyttöön SEPA-suoraveloitus, joka palvelee 36 Euroopan maata. Nämä maksuratkaisut poistavat suoraan esteitä, jotka voivat rajoittaa kansainvälistä myyntiä.
Kansainvälisten tapahtumien maksut vaihtelevat maksupalveluntarjoajien välillä. Analysoi maksurakenteet huolellisesti. Jotkut maksunvälittäjät veloittavat kiinteämääräisiä hintoja, kun taas toiset ottavat prosenttiosuuden jokaisesta tapahtumasta. Yleensä SEPA-suoraveloitus tarjoaa alhaisemmat maksut verrattuna luottokorttitapahtumiin eurooppalaisissa maksuissa.
Mieti, miten valuutan muuntokurssit vaikuttaa voittomarginaaleihin, kun hyväksyt maksuja eri valuutoissa. Valitse maksupalveluntarjoajia, jotka tarjoavat läpinäkyvät valuuttakurssit ilman piilokuluja.
Valitsemalla yhdyskäytäviä, jotka mahdollistavat eurojen hyväksymisen kaikkialla Euroopassa, yksinkertaistat maksutapahtumia, alennat muuntokustannuksia ja edistät luottamusta kansainvälisten asiakkaidesi kanssa.
Suunnittele maksustrategia arvioimalla näitä vaihtoehtoja ja niiden vaikutuksia liiketoimintaasi.
Mollie vs. Adyen vs. Stripe: Maksuyhdyskäytävän valitseminen
Mikä maksuyhdyskäytävä palvelee parhaiten hollantilaista verkkokauppaasi? Vertaillaanpa kolmea johtavaa vaihtoehtoa: Mollie, Adyenja Raita.
Mollie tukee paikalliset maksutavat kuten iDEAL ja Bancontact, mikä tekee siitä vahvan valinnan hollantilaisille kauppiaille. Mollie tarjoaa läpinäkyvä hinnoittelu ja mahdollistaa nopean käyttöönoton, mikä on olennaista pienille ja keskisuurille yrityksille, jotka haluavat alkaa vastaanottaa maksuja viivytyksettä.
Adyen tarjoaa yritystason ominaisuudet ja edistynyt petosten havaitseminen. Adyen sopii suuremmille yrityksille, jotka tarvitsevat globaalia ulottuvuutta ja laajoja maksuvaihtoehtoja. Sen monimutkainen integrointi ei kuitenkaan välttämättä sovi parhaiten pienemmille kaupoille, jotka tarvitsevat suoraviivaisia ratkaisuja.
Stripe-tarjoukset kilpailukykyiset palkkiot 1.4 % + 0.25 € per eurooppalainen korttitapahtuma. Stripe sisältää erinomaiset kehitystyökalut ja kattavan API-dokumentaation, mikä tekee siitä vankan valinnan skaalautuvuutta ja räätälöintiä painottaville yrityksille.
Kaikki kolme maksuyhdyskäytävää priorisoivat turvallisuutta seuraavien tekijöiden avulla: PCI DSS -yhteensopivuus ja salaus.
Päätöksesi tulisi heijastaa yrityksesi kokoa ja tarpeita: Mollie sopii erinomaisesti pienille ja keskisuurille yrityksille; Adyen on räätälöity suuren volyymin yrityksille; ja Stripe tasapainottaa skaalautuvuuden ja käyttäjäystävälliset ominaisuudet.
PCI-yhteensopivuus ja 3D Secure: turvallisuusvaatimukset, joita et voi ohittaa
Kun hyväksyt verkkomaksuja, sinun on noudatettava kahta tärkeää turvallisuusstandardia: PCI DSS -yhteensopivuus ja 3D Secure -todennusNämä standardit suojaavat yritystäsi ja asiakkaitasi mahdollisilta petoksilta.
PCI DSS -vaatimustenmukaisuus edellyttää, että käsittelet, prosessoit ja tallennat kortinhaltijan tiedot turvallisestiEsimerkiksi sinun täytyy salaa tapahtumat, ylläpitää turvallisia verkkoja ja valvoa järjestelmiäsi säännöllisesti haavoittuvuuksien varalta. Useimmat maksuyhdyskäytävät virtaviivaistavat tätä prosessia hallitsemalla PCI-yhteensopivuutta omilla turvallisia palvelimia, mikä vähentää merkittävästi työmäärääsi.
PCI DSS -vaatimustenmukaisuus edellyttää kortinhaltijatietojen turvallista käsittelyä salauksen, verkon suojauksen ja jatkuvan järjestelmän valvonnan avulla haavoittuvuuksilta suojaamiseksi.
3D Secure -todennus lisää olennaisen suojakerroksen maksuprosessiin. Esimerkiksi hollantilaiset asiakkaat vahvistavat usein ostoksensa pankkisovelluksella tai tekstiviestikoodilla. Ottamalla 3D Securen oikein käyttöön voit siirtää vastuun petollisista tapahtumista yritykseltäsi kortin myöntäjälle, mikä minimoi riskisi.
Sekä PCI DSS -yhteensopivuus että 3D Secure ovat ehdottomia. PCI-standardit varmistavat, että yrityksesi pysyy lainmukainen, kun taas 3D Secure auttaa estää takaisinperintöjä ja edistää asiakkaiden luottamus verkkokaupassasi.
Näiden turvatoimien ohittaminen voi altistaa yrityksesi oikeudellisille seuraamuksille ja taloudellisille tappioille.